Cuando un futuro comprador abona una tasa de tasación a una entidad prestamista hipotecaria, ¿asume el perito tasador contratado por el prestamista un deber de diligencia extracontractual directamente exigible por ese comprador? En Smith v Eric S Bush [1990] 1 AC 831 (visto conjuntamente con Harris v Wyre Forest District Council), la Cámara de los Lores resolvió una tensión capital entre la relatividad contractual, la doctrina expansiva de las declaraciones negligentes emanada de Hedley Byrne y las restricciones legales impuestas a las cláusulas de exclusión por la Unfair Contract Terms Act 1977. La resolución zanjó si los profesionales que intervienen en compraventas inmobiliarias con consumidores pueden escudarse frente a la responsabilidad civil frente a terceros cuando les consta que estos confían en su solvencia técnica.
El marco fáctico y el mecanismo de las tasaciones hipotecarias
El marco institucional de la adquisición de viviendas en Gran Bretaña a finales del siglo XX originó la controversia práctica planteada en Smith v Eric S Bush. Los futuros compradores de vivienda obtenían financiación de forma habitual solicitando un préstamo hipotecario a una sociedad de crédito hipotecario (building society) o a una autoridad municipal local. Como condición legal o institucional para conceder los fondos, el acreedor hipotecario exigía una tasación del inmueble a fin de asegurar que el activo constituyera una garantía suficiente para el capital prestado. Aunque la entidad prestamista elegía y contrataba al perito tasador, la práctica generalizada consistía en repercutir el coste de la inspección profesional directamente al futuro prestatario mediante el cobro previo de una tasa de inspección no reembolsable.
En el asunto Smith, la señora Smith solicitó en 1983 a la Abbey National Building Society un préstamo hipotecario por el 80 por ciento del precio para adquirir una modesta vivienda victoriana en Felixstowe por 16.500 libras esterlinas. Abonó a la entidad de crédito hipotecario una tasa de inspección de 38,89 libras esterlinas. La sociedad encomendó a Eric S Bush, una firma independiente de peritos colegiados (chartered surveyors), la realización de una inspección visual ordinaria y la cumplimentación de un formulario impreso de tasación hipotecaria. El perito, el señor Fox, efectuó la inspección pero no comprobó si dos campanas de chimenea contaban con el debido apoyo estructural tras haberse retirado sus tramos inferiores. En realidad, la fábrica de ladrillo remanente descansaba únicamente sobre vigas de madera deterioradas, lo que creaba un peligro estructural inminente.
El perito completó el formulario estándar y certificó que el inmueble ofrecía una garantía adecuada para el préstamo, indicando que no se requerían reparaciones esenciales de forma inmediata. La sociedad de crédito hipotecario facilitó a la señora Smith una copia de dicho informe de tasación. Confiando en sus conclusiones, consumó la compraventa sin encargar una inspección pericial estructural independiente. Unos dieciocho meses más tarde, los tiros de la chimenea se derrumbaron a través de la cubierta hacia la zona habitable, causando daños materiales sustanciales y un grave perjuicio económico. El coste de la reposición y reparación dejó la vivienda inhabitable a todos los efectos hasta su subsanación.
El recurso acumulado: Harris v Wyre Forest District Council
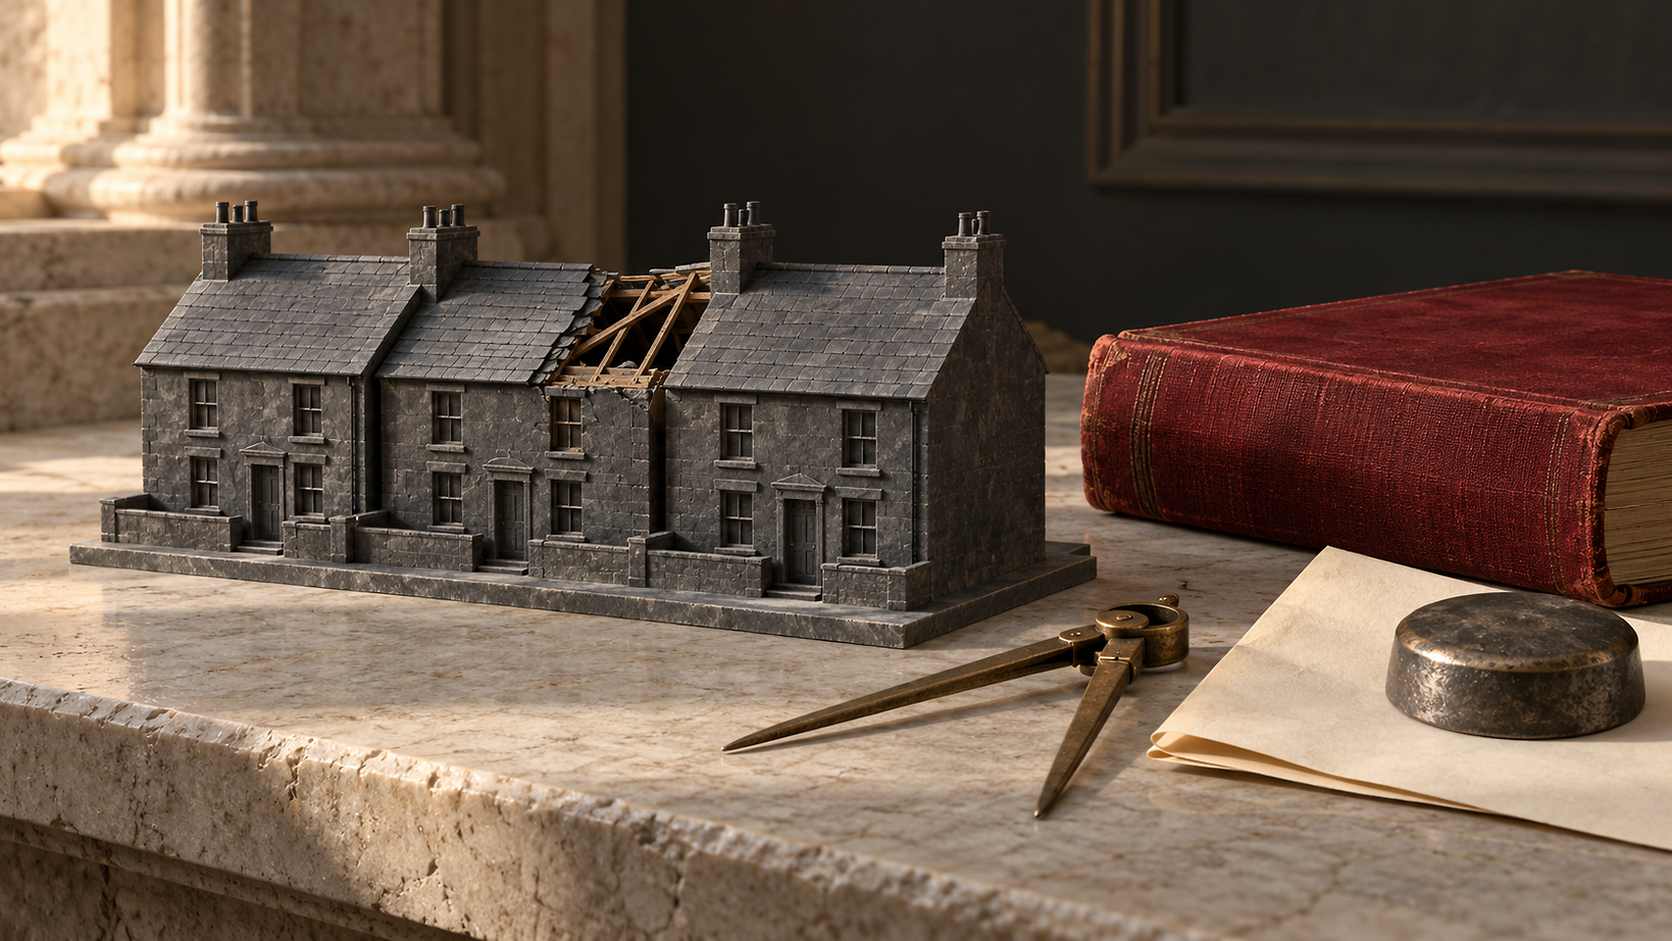
Para fijar los principios jurídicos generales aplicables a las valoraciones hipotecarias, la Cámara de los Lores conoció del asunto Smith conjuntamente con Harris v Wyre Forest District Council. El recurso de Harris presentaba un problema de fondo casi idéntico, pero con particularidades procesales e institucionales distintas. El señor y la señora Harris solicitaron a su corporación local un préstamo hipotecario por el 100 por cien del valor en virtud de la Housing Act 1980 para comprar una modesta vivienda adosada en Stourport-on-Severn por 10.750 libras esterlinas. A diferencia de Abbey National, que recurrió a una firma pericial independiente, el Wyre Forest District Council empleó a un perito tasador interno de su propia plantilla, el señor Lee, para realizar la valoración.
Los solicitantes abonaron los honorarios de la inspección directamente a la corporación local. El señor Lee inspeccionó el inmueble y tomó nota de ciertos desperfectos estructurales, pero no advirtió que la estructura de la cubierta era inestable y presentaba un riesgo inminente de colapso. A diferencia de la sociedad de crédito hipotecario en Smith, la administración local nunca entregó al señor y a la señora Harris una copia completa del informe de valoración; en su lugar, les remitió una notificación formal de aprobación del préstamo hipotecario que contenía una advertencia expresa de exclusión de responsabilidad. La corporación advertía a los solicitantes de que la concesión del préstamo no garantizaba la solidez estructural del inmueble y manifestaba que no asumía responsabilidad alguna sobre el valor o el estado material de la finca.
Confiando en la disposición de la corporación local a prestar la totalidad del precio de compra mediante hipoteca, los adquirentes formalizaron la operación. Con posterioridad, la cubierta experimentó un movimiento estructural de consecuencias desastrosas que obligó a su sustitución completa por un coste de unas 7.000 libras esterlinas, importe superior al sesenta por ciento del precio de compra original. El juez de primera instancia apreció negligencia del tasador y declaró a la administración local vicariamente responsable; no obstante, el Tribunal de Apelación revocó la resolución, razonando que la cláusula de exoneración expresa impedía el nacimiento de cualquier deber de diligencia con arreglo al common law.
El obstáculo contractual y la consolidación de Hedley Byrne
El obstáculo fundamental con el que tropezaron ambos compradores fue la estricta doctrina de la relatividad contractual (privity of contract). En ninguno de los dos litigios existía un contrato expreso o tácito entre el comprador y el profesional que realizó la tasación. En Smith, el contrato de servicios de tasación se celebró de forma exclusiva entre la Abbey National Building Society y la firma independiente Eric S Bush. La señora Smith no tenía vínculo contractual alguno con el perito, pese a haber reembolsado a la entidad prestamista el importe de sus honorarios. En Harris, el tasador era un empleado dependiente de la corporación prestamista y operaba íntegramente dentro de un circuito institucional interno.
Por consiguiente, los compradores solo podían articular sus pretensiones a través de la responsabilidad extracontractual por negligencia (tort of negligence). Antes de 1964, el common law inglés no reconocía una acción general de resarcimiento por la pérdida puramente económica originada por declaraciones negligentes en ausencia de contrato o de una relación fiduciaria legalmente tipificada, conforme a lo establecido en Candler v Crane, Christmas & Co [1951] 2 KB 164. La histórica sentencia de la Cámara de los Lores en Hedley Byrne & Co Ltd v Heller & Partners Ltd [1964] AC 465 modificó este esquema al admitir que podía surgir un deber de diligencia extracontractual por declaraciones negligentes que causaran quebranto patrimonial, siempre que existiera una relación especial caracterizada por una asunción de responsabilidad por parte del demandado y una confianza razonable por parte del demandante.
Sin embargo, Hedley Byrne contenía dos salvedades de gran calado que amenazaban las pretensiones de los adquirentes. En primer lugar, Lord Reid y los demás magistrados subrayaron que la asunción de responsabilidad nacía habitualmente cuando una parte se comprometía de manera voluntaria a asesorar a otra a sabiendas de que esta última confiaría en su dictamen. En segundo lugar, la entidad bancaria demandada en Hedley Byrne había eludido eficazmente su responsabilidad al emitir el informe crediticio con la indicación expresa de cursarse «sin responsabilidad». Los peritos en Smith y en Harris se apoyaron de lleno en ambas vertientes de Hedley Byrne, alegando que habían asumido responsabilidades únicamente frente a las entidades prestamistas y que habían emitido cláusulas de exoneración inequívocas frente a terceros adquirentes.
El precedente orientador: Yianni v Edwin Evans & Sons
El conflicto práctico entre los principios dimanantes de Hedley Byrne y las adquisiciones inmobiliarias por particulares llegó por primera vez a la High Court en Yianni v Edwin Evans & Sons [1982] QB 438. En dicho asunto, el juez Park resolvió que una firma de tasadores contratada por una sociedad de crédito hipotecario tenía un deber de diligencia extracontractual frente a los futuros compradores de una vivienda modesta, pese a la inexistencia de un vínculo contractual y a pesar de que la documentación informativa de la entidad prestamista advertía a los adquirentes de que la tasación no constituía una inspección pericial estructural exhaustiva.
El juez Park fundamentó su decisión en la realidad empírica de las operaciones inmobiliarias residenciales. La prueba practicada demostró que cerca del 90 por ciento de los compradores de inmuebles residenciales de bajo coste no encargaban un dictamen pericial estructural independiente ni una tasación privada. Por el contrario, se fiaban del informe pericial preparado para la sociedad de crédito hipotecario, deduciendo de la oferta de préstamo que la vivienda valía al menos el precio de compra y carecía de vicios estructurales catastróficos. El juez Park estimó que los tasadores conocían esta práctica y sabían, por tanto, que su labor profesional determinaría de forma directa la decisión del comprador de obligarse en la operación.
Pese a que la sentencia Yianni fue acogida con gran satisfacción por las asociaciones de consumidores y los adquirentes de inmuebles residenciales, su encaje teórico en el common law siguió siendo objeto de enconada controversia. Destacados autores académicos y aseguradoras de responsabilidad civil profesional adujeron que Yianni se apartaba de Hedley Byrne al declarar la responsabilidad sin que mediara una auténtica asunción voluntaria de responsabilidad frente al demandante. Al tratarse de una resolución de primera instancia en la que no concurría una cláusula de exclusión expresa y formal dirigida por el perito directamente al comprador, su fundamentación no podía resolver de manera terminante la validez jurídica de las exoneraciones esgrimidas en Smith y en Harris.
El escollo legislativo: la Unfair Contract Terms Act 1977
El factor legal decisivo que diferenció a Smith v Eric S Bush de los pronunciamientos precedentes fue la aplicación de la Unfair Contract Terms Act 1977 (UCTA). Los demandados en ambos recursos habían introducido cláusulas de exclusión expresas en sus formularios de solicitud y en sus informes. En Smith, el impreso de solicitud de préstamo firmado por la señora Smith contenía una advertencia según la cual la entidad de crédito hipotecario no aceptaba responsabilidad alguna por la exactitud de la tasación, seguida de una advertencia específica del perito en la que se manifestaba que el informe era confidencial para la entidad crediticia y que el tasador no asumía responsabilidad ante ninguna otra persona.
La Cámara de los Lores hubo de dirimir si la UCTA resultaba de aplicación a cláusulas de exoneración no contractuales y, de ser así, si la exoneración del perito superaba el requisito de razonabilidad. Conforme al artículo 1(1)(b) de la ley, la negligencia se define de modo que comprende el incumplimiento de «cualquier deber de diligencia ordinaria o de pericia razonable derivado del common law (con exclusión de deberes más rigurosos)». El artículo 2(2) establece que, tratándose de pérdidas o daños distintos de la muerte o las lesiones corporales, nadie puede excluir o limitar su responsabilidad por negligencia, salvo en la medida en que la estipulación contractual o el aviso satisfaga el requisito de razonabilidad.
Los peritos argumentaron que la cláusula de exoneración operaba impidiendo el nacimiento de cualquier deber de diligencia desde el inicio, en lugar de dispensar de una responsabilidad preexistente. Conforme a esta tesis, de no existir deber de diligencia en el common law, no habría «responsabilidad por negligencia» sobre la cual pudiera surtir efecto el artículo 2(2). Los adquirentes replicaron que los artículos 11(3) y 13 de la UCTA se redactaron precisamente para evitar esta maniobra elusiva circular, al someter a la exigencia legal de razonabilidad cualquier aviso destinado a excluir o limitar un deber de diligencia.
El análisis de Lord Templeman: la realidad comercial del negocio
Al pronunciar el voto principal en la Cámara de los Lores, Lord Templeman rechazó el criterio formalista según el cual la ausencia de contrato blindaba al tasador frente a un deber de diligencia. Fundó su razonamiento en la realidad práctica y económica del mercado de la vivienda residencial. Lord Templeman apreció que la relación entre el tasador y la compradora presentaba todas las notas de proximidad identificadas en Donoghue v Stevenson y en Hedley Byrne, toda vez que la compradora sufragó la tasación y el perito sabía perfectamente que ella era la parte que sufriría un daño patrimonial catastrófico si el informe se elaboraba de manera negligente.
Lord Templeman abordó el reparo teórico de que el perito no había asumido voluntariamente la responsabilidad frente a la compradora analizando la realidad práctica de la operación.
El perito sabía que la sociedad de crédito hipotecario no concedería el préstamo si el informe no resultaba favorable. Sabía que a la compradora se le exhibiría el dictamen o se le comunicarían sus conclusiones. Y sabía que la compradora confiaría casi con certeza en esa información para seguir adelante con la adquisición. Lord Templeman concluyó que era imposible sostener que la relación entre el tasador y la compradora careciera de proximidad cuando la operación íntegra estaba financiada por la adquirente y se realizaba en su beneficio.
En cuanto a la cláusula de exoneración, Lord Templeman rebatió el argumento defensivo según el cual este aviso opera de manera previa a la configuración del deber. Declaró con firmeza que, en el ámbito de la UCTA, cualquier aviso que pretenda excluir o limitar un deber que de otro modo existiría con arreglo al common law queda plenamente sometido al control legal del artículo 2(2). En consecuencia, el tribunal estaba obligado a aplicar el criterio legal de razonabilidad, negándose a permitir que los profesionales eludieran el régimen legislativo dispuesto por el Parlamento mediante artificios de redacción.
Lord Griffiths sobre proximidad, confianza y advertencia razonable
Lord Griffiths formuló la revisión dogmática más exhaustiva del principio asentado en Hedley Byrne, aclarando la confusión suscitada en torno a la locución «asunción de responsabilidad». Razonó que dicha expresión no debe interpretarse en el sentido de exigir un compromiso subjetivo y voluntario por parte del demandado. Antes bien, el derecho determina con arreglo a un criterio objetivo si la relación entre las partes justifica imponer al demandado el deber de actuar con pericia y diligencia razonables para salvaguardar al demandante.
Lord Griffiths articuló un examen en cuatro fases para identificar el nacimiento de un deber de diligencia en los litigios por declaraciones negligentes.
El tasador debe saber que su dictamen se transmitirá al demandante; el dictamen debe emitirse con ocasión de una operación concreta; el tasador debe saber que es altamente probable que el demandante confíe en dicho dictamen sin realizar indagaciones independientes; y el demandante debe, de hecho, haber confiado en él en su propio perjuicio. En las operaciones relativas a viviendas modestas de particulares, Lord Griffiths consideró que concurrían con creces estos cuatro presupuestos.
Al analizar la Unfair Contract Terms Act 1977, Lord Griffiths examinó el artículo 13, que dispone la aplicación de los artículos 2 a 7 a los avisos que subordinen la responsabilidad o su exigibilidad a condiciones restrictivas o gravosas, o que excluyan o menoscaben cualesquiera derechos o acciones. Concluyó que una cláusula de exclusión o aviso de exoneración emitido por un profesional que actúa en el ejercicio de su actividad económica frente a un consumidor encajaba con precisión en el tipo de comunicación que el legislador pretendía regular mediante el artículo 2(2). En consecuencia, el perito no podía desvincularse unilateralmente de su responsabilidad por negligencia sin someter la eficacia de su cláusula al control judicial de razonabilidad.
El criterio legal de razonabilidad al amparo del artículo 11
Tras determinar que la UCTA resultaba de aplicación a la cláusula de exoneración del tasador, la Cámara de los Lores procedió a valorar el artículo 11(3) y las pautas contenidas en el anexo 2 de la ley. La cuestión jurídica medular estribaba en si resultaba justo y razonable permitir la validez del aviso a la vista de todas las circunstancias que eran conocidas, o que razonablemente debieron ser conocidas o previstas por las partes, en el momento en que nació la responsabilidad. Lord Griffiths formuló cuatro criterios determinantes para apreciar la razonabilidad de las exoneraciones profesionales en este ámbito:
En primer lugar, el tribunal debe ponderar si las partes ostentaban una posición negociadora equilibrada. En las operaciones de compraventa de inmuebles residenciales, el consumidor individual que adquiere su vivienda familiar se halla en una situación de manifiesta debilidad estructural frente a una entidad de crédito institucional y una firma pericial consolidada. En segundo lugar, el tribunal debe preguntarse si resultaba razonablemente factible para el comprador recabar un asesoramiento independiente. Si bien cabe exigir a una entidad mercantil que adquiere activos inmobiliarios de gran valor que encargue peritajes independientes, el comprador de una vivienda modesta y recursos limitados soporta una fuerte presión económica para no duplicar los gastos de tasación.
En tercer lugar, el tribunal debe evaluar la dificultad y el riesgo material de la labor asumida. Una inspección visual ordinaria de una vivienda modesta destinada a identificar vicios estructurales manifiestos no es una labor excepcionalmente compleja ni peligrosa; constituye una actuación profesional rutinaria situada en el núcleo de la competencia técnica de cualquier perito cualificado. En cuarto lugar, el tribunal debe sopesar las consecuencias prácticas de la declaración de responsabilidad, especialmente en lo atinente a la disponibilidad de un seguro. Lord Griffiths observó que los peritos suscriben habitualmente un seguro de responsabilidad civil profesional cuyo coste puede repercutirse entre el conjunto de los honorarios de tasación, mientras que un vicio estructural grave puede arruinar económicamente a un consumidor que carece de cobertura. En aplicación de estos criterios, la Cámara de los Lores concluyó por unanimidad que las cláusulas de exoneración, tanto en Smith como en Harris, no satisfacían el requisito de razonabilidad.
El alcance expreso de la doctrina: viviendas modestas frente a inmuebles comerciales
Una limitación esencial que recorre todos los votos particulares de la Cámara de los Lores es la rigurosa distinción trazada entre las viviendas residenciales modestas y las operaciones sobre inmuebles de gran valor o de naturaleza comercial. Los lores magistrados cuidaron de no consagrar un principio omnicomprensivo que hiciera a los asesores profesionales responsables frente a la colectividad en general. Tanto Lord Templeman como Lord Griffiths recalcaron que su pronunciamiento respondía directamente a las realidades sociológicas y económicas del mercado inmobiliario residencial en el Reino Unido.
Los lores magistrados fijaron varios límites sustanciales al alcance de este deber de diligencia.
En primer lugar, el deber se circunscribe a inmuebles residenciales de valor modesto adquiridos por particulares de recursos limitados. Tratándose de fincas residenciales de gran lujo o de inmuebles comerciales, el comprador no puede confiar razonablemente en una tasación hipotecaria sumaria. En segundo lugar, el deber se impone únicamente cuando el tasador sabe, o razonablemente debió saber, que el futuro adquirente no encargará una inspección pericial estructural independiente. En las operaciones comerciales o en el mercado residencial suntuario, la diligencia ordinaria exige recabar asesoramiento profesional independiente, lo que excluye una confianza razonable en la tasación ajena.
En tercer lugar, la sentencia no impone la obligación de realizar un dictamen pericial estructural exhaustivo encubierto bajo una tasación ordinaria. El deber queda estrictamente limitado al despliegue de una diligencia razonable en la ejecución de la inspección visual requerida para los fines de la valoración. Al tasador no se le exige el estándar de pericia propio de un peritaje edificatorio completo, a menos que existan indicios palmarios de peligro que alertarían a un profesional razonablemente competente sobre la necesidad de profundizar en el examen. En Smith, la omisión absoluta de inspección o comprobación de unas campanas de chimenea desprovistas de soporte constituyó un quebrantamiento incluso de este estándar de diligencia restringido.
Tratamiento en la jurisprudencia posterior: Caparo, Murphy y Scullion
La sentencia dictada en Smith v Eric S Bush produjo un impacto inmediato y duradero en el derecho de daños inglés. Emitida en el mismo período histórico en el que la Cámara de los Lores abandonaba la dilatada doctrina de las dos fases de Anns v Merton London Borough Council [1978] AC 728, Smith demostró que las reclamaciones por pérdidas puramente económicas podían prosperar cuando mediaba una proximidad auténtica y una confianza específica. Cuando la Cámara de los Lores dictó su sentencia en Caparo Industries plc v Dickman [1990] 2 AC 605 un año después, Lord Bridge citó Smith como el paradigma moderno de proximidad bastante para fundamentar un deber de diligencia extracontractual por declaraciones negligentes.
Los límites económicos y prácticos trazados en Smith se pusieron a prueba en litigios posteriores. En Scullion v Bank of Scotland plc [2011] EWCA Civ 693, [2011] 1 WLR 3212, el Tribunal de Apelación se negó a hacer extensivo el deber fijado en Smith v Eric S Bush a un inversor que adquirió un piso residencial con fines de arrendamiento (buy-to-let). El tribunal sostuvo que un inversor, aun siendo un particular sin experiencia técnica, acomete una actividad mercantil y no la compra de una vivienda familiar habitual. En tales contextos económicos, los tasadores pueden presumir legítimamente que el inversor recabará asesoramiento profesional independiente o asumirá los riesgos comerciales inherentes a la inversión inmobiliaria.
De igual modo, en Murphy v Brentwood District Council [1991] 1 AC 398, la Cámara de los Lores revocó formalmente el criterio de Anns y afirmó que las corporaciones municipales no tienen un deber de diligencia extracontractual orientado a evitar pérdidas puramente económicas derivadas de licencias negligentes de control de la edificación. La subsistencia de la doctrina de Smith junto a la de Murphy consolidó una nítida demarcación jurídica: mientras que las administraciones públicas que ejercen funciones reguladoras no responden extracontractualmente por la existencia de vicios ocultos, los profesionales privados retribuidos para emitir dictámenes especializados en los que saben que confiará una persona identificada continúan sujetos a responsabilidad civil.
Evolución legislativa: de la UCTA a la Consumer Rights Act 2015
Si bien la construcción jurisprudencial sobre la proximidad y la asunción de responsabilidad formulada en Smith v Eric S Bush conserva plena fuerza vinculante, el marco legal que rige las cláusulas de exoneración en operaciones con consumidores experimentó una profunda modernización legislativa en el siglo XXI. La Unfair Terms in Consumer Contracts Regulations 1999 incorporó inicialmente las exigencias de protección de los consumidores de la Unión Europea al derecho contractual inglés, proceso que culminó con la aprobación de la Consumer Rights Act 2015 (CRA).
En virtud de la Consumer Rights Act 2015, el régimen de las cláusulas de exoneración en contratos y avisos dirigidos a consumidores quedó desligado de la Unfair Contract Terms Act 1977. El artículo 62 de la CRA preceptúa que las cláusulas abusivas de un contrato con consumidores o los avisos abusivos dirigidos a estos no vincularán al consumidor. Se considera abusiva una cláusula o aviso si, en contra de las exigencias de la buena fe, causa un desequilibrio importante entre los derechos y obligaciones de las partes derivados del contrato, en detrimento del consumidor. La UCTA continúa rigiendo las relaciones puramente mercantiles entre empresas, mientras que la CRA disciplina las relaciones entre empresarios y consumidores.
Pese a estos cambios normativos, los criterios sustantivos articulados por Lord Griffiths al interpretar el artículo 11 de la UCTA siguen guiando la apreciación judicial del carácter abusivo al amparo del artículo 62 de la CRA. Al examinar si la cláusula de exclusión de responsabilidad de un profesional resulta oponible frente a un consumidor, los tribunales ingleses actuales analizan las mismas circunstancias determinantes: la correlación de fuerzas negociadoras, la existencia de cobertura mediante seguro, la complejidad de la labor profesional y la viabilidad de alternativas prácticas. Por consiguiente, la ponderación sustantiva ideada en Smith v Eric S Bush permanece como la pauta operativa aplicable a las tasaciones inmobiliarias en favor de consumidores en la actualidad.
Fuentes y lecturas recomendadas
Lee la fuente primaria junto con este análisis. Comprueba la jurisdicción, la fecha y el tratamiento posterior.
Smith v Eric S Bush; Harris v Wyre Forest District Council [1990] 1 AC 831Fuente externa · Se abre en una pestaña nueva Unfair Contract Terms Act 1977 (c. 50)Fuente externa · Se abre en una pestaña nueva Hedley Byrne & Co Ltd v Heller & Partners Ltd [1964] AC 465Fuente externa · Se abre en una pestaña nueva Yianni v Edwin Evans & Sons [1982] QB 438Fuente externa · Se abre en una pestaña nueva