Lorsqu'un acquéreur potentiel verse des frais d'évaluation à un organisme de crédit hypothécaire, l'expert immobilier mandaté par le prêteur est-il directement tenu d'une obligation de diligence délictuelle envers cet acquéreur ? Dans l'arrêt Smith v Eric S Bush [1990] 1 AC 831 (examiné conjointement avec Harris v Wyre Forest District Council), la Chambre des lords a tranché une tension cruciale entre l'effet relatif des contrats, le développement des règles relatives aux déclarations inexactes par négligence issues de Hedley Byrne, et les restrictions légales imposées aux clauses d'exclusion par l'Unfair Contract Terms Act 1977. La décision a fixé le point de savoir si les professionnels intervenant dans les transactions immobilières de consommation pouvaient s'exonérer de toute responsabilité civile à l'égard de tiers notoirement appelés à se fier à leur compétence.
Le cadre factuel et le mécanisme de l'évaluation hypothécaire
Le cadre institutionnel de l'accession à la propriété au Royaume-Uni à la fin du XXe siècle est à l'origine du litige concret tranché dans Smith v Eric S Bush. Les acquéreurs potentiels finançaient couramment leur acquisition en sollicitant un prêt hypothécaire auprès d'une building society ou d'une collectivité locale. En vertu d'une exigence légale ou institutionnelle, le créancier hypothécaire imposait une évaluation du bien concerné afin de s'assurer qu'il constituait une garantie suffisante pour les fonds avancés. Bien que le prêteur choisît et mandatât l'évaluateur, la pratique habituelle consistait à répercuter le coût de cette expertise professionnelle directement sur l'emprunteur potentiel en lui réclamant des frais d'inspection préalables et non remboursables.
Dans l'affaire Smith, Mme Smith sollicita en 1983 auprès de l'Abbey National Building Society un prêt hypothécaire à hauteur de 80 % pour acquérir une modeste maison victorienne à Felixstowe au prix de 16 500 £. Elle versa à la building society des frais d'inspection de 38,89 £. La building society chargea Eric S Bush, un cabinet indépendant de géomètres-experts, de réaliser une inspection visuelle standard et de remplir un formulaire imprimé d'évaluation hypothécaire. L'expert, M. Fox, procéda à l'inspection mais négligea de vérifier si deux conduits de cheminée étaient convenablement soutenus après la dépose de leurs parties inférieures. En réalité, la maçonnerie restante ne reposait que sur des pièces de bois dégradées, ce qui engendrait un risque structurel immédiat.
L'évaluateur remplit le formulaire type, certifiant que l'immeuble offrait une garantie adéquate pour le prêt et qu'aucune réparation essentielle n'était immédiatement requise. La building society remit à Mme Smith une copie de ce rapport d'évaluation. Se fiant à ses conclusions, celle-ci finalisa l'acquisition sans commander d'expertise structurelle indépendante. Environ dix-huit mois plus tard, les conduits de cheminée s'effondrèrent à travers la toiture dans les pièces d'habitation, causant des dégâts matériels considérables et un préjudice financier substantiel. Le coût de la remise en état et des réparations rendit le logement inhabitable jusqu'à son complet réaménagement.
Le pourvoi joint : Harris v Wyre Forest District Council
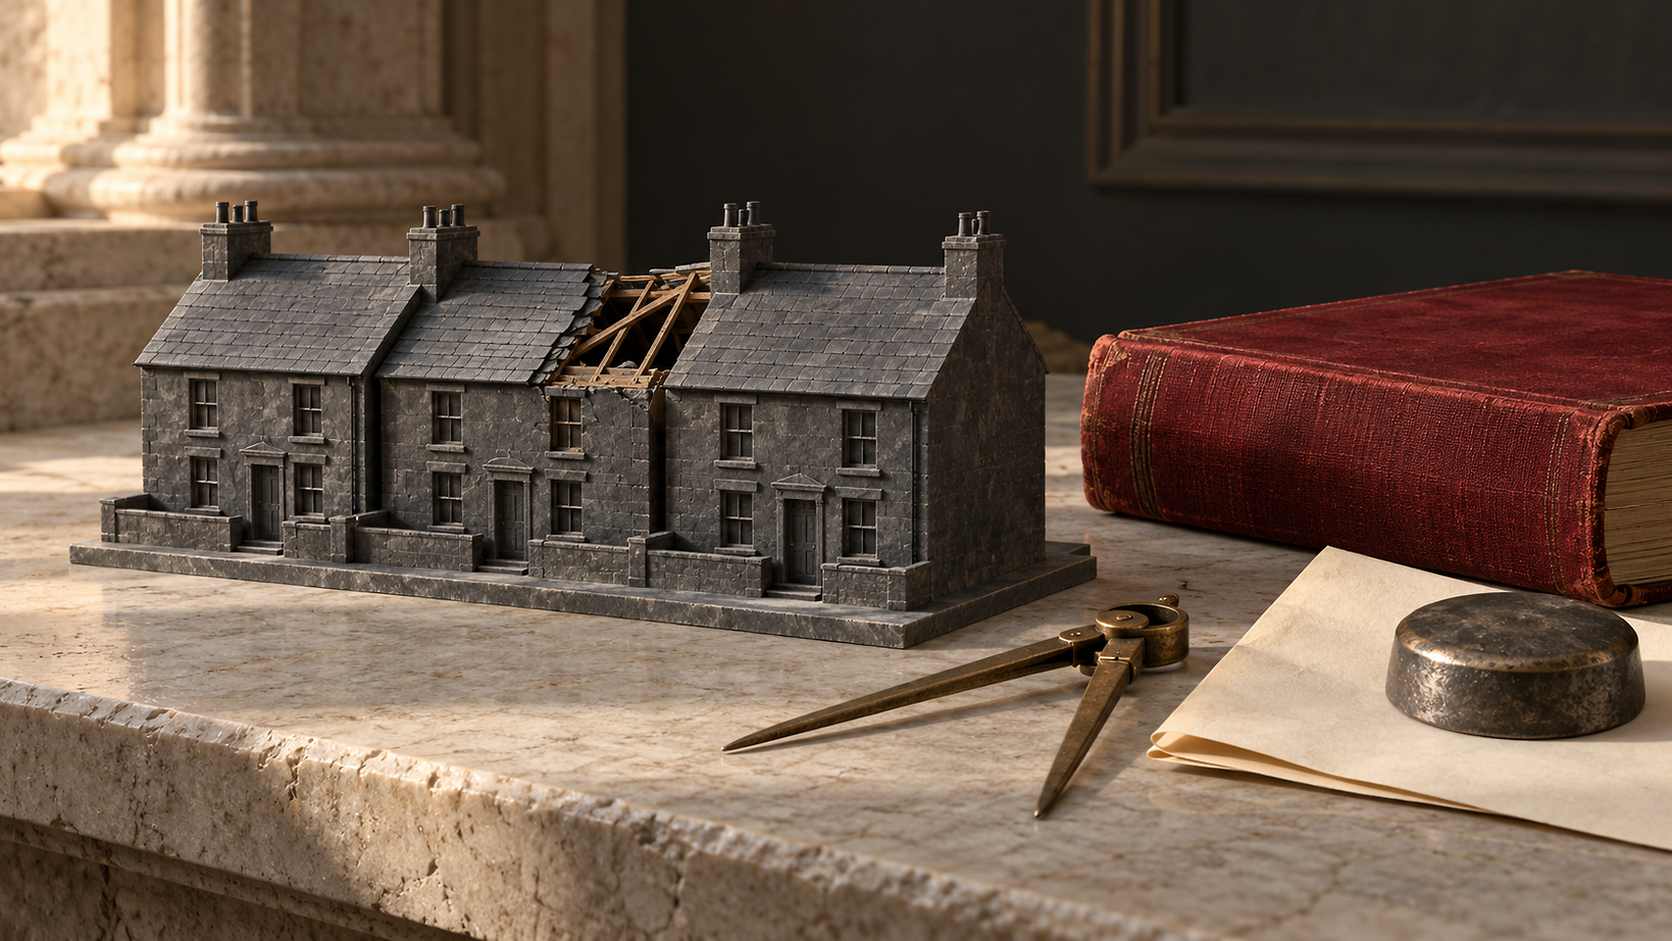
Afin d'établir les principes juridiques généraux applicables aux évaluations hypothécaires, la Chambre des lords examina l'affaire Smith conjointement avec Harris v Wyre Forest District Council. Le pourvoi Harris soulevait une difficulté de fond presque identique, tout en présentant des caractéristiques procédurales et institutionnelles distinctes. M. et Mme Harris avaient sollicité auprès de leur collectivité locale un prêt hypothécaire à 100 % en application du Housing Act 1980, en vue d'acquérir une modeste maison mitoyenne à Stourport-on-Severn pour 10 750 £. Contrairement à Abbey National, qui avait mandaté un cabinet d'expertise indépendant, le Wyre Forest District Council avait confié la mission d'évaluation à un évaluateur salarié interne, M. Lee.
Les demandeurs payèrent des frais d'inspection directement au conseil municipal. M. Lee inspecta les lieux et releva certains défauts structurels, mais il ne s'aperçut pas que la charpente du toit était instable et menaçait de s'effondrer de manière imminente. Contrairement à la building society dans l'affaire Smith, la collectivité locale ne communiqua jamais l'intégralité du rapport d'évaluation à M. et Mme Harris ; elle leur transmit plutôt une notification officielle d'accord de prêt contenant une clause d'exonération explicite. Le conseil avertissait les demandeurs que cet accord ne garantissait pas la solidité structurelle de l'immeuble et précisait qu'il déclinait toute responsabilité quant à la valeur ou à l'état des lieux.
Se fiant à la décision du conseil de financer l'intégralité du prix d'achat par prêt hypothécaire, les acheteurs menèrent la transaction à son terme. Le toit subit ultérieurement des mouvements structurels catastrophiques, imposant sa réfection totale pour un coût d'environ 7 000 £, soit plus de soixante pour cent du prix d'acquisition initial. Le juge de première instance estima que l'évaluateur avait commis une faute par négligence et déclara la collectivité locale responsable du fait d'autrui. La Court of Appeal infirma toutefois ce jugement, retenant que la clause d'exonération explicite faisait obstacle à la naissance d'une obligation de diligence en common law.
L'obstacle contractuel et l'essor de la jurisprudence Hedley Byrne
La difficulté fondamentale à laquelle se heurtaient les deux couples d'acheteurs résidait dans le principe strict de l'effet relatif des contrats. Dans aucune des deux affaires n'existait de contrat exprès ou tacite liant l'acquéreur au professionnel chargé de l'évaluation. Dans Smith, le contrat de prestation d'évaluation avait été conclu exclusivement entre l'Abbey National Building Society et le cabinet indépendant Eric S Bush. Mme Smith n'entretenait aucun lien contractuel avec l'expert, bien qu'elle eût remboursé au prêteur les honoraires de ce dernier. Dans l'affaire Harris, l'évaluateur était un employé du conseil prêteur et agissait uniquement dans le cadre d'un circuit administratif interne.
Par conséquent, les acquéreurs ne pouvaient fonder leurs prétentions que sur la responsabilité délictuelle pour négligence. Avant 1964, la common law anglaise n'ouvrait aucune voie de recours générale pour des pertes purement économiques causées par des déclarations imprudentes en l'absence de contrat ou de relation fiduciaire reconnue, ainsi qu'en avait jugé l'arrêt Candler v Crane, Christmas & Co [1951] 2 KB 164. L'arrêt de principe de la Chambre des lords dans Hedley Byrne & Co Ltd v Heller & Partners Ltd [1964] AC 465 modifia ce cadre en reconnaissant qu'une obligation de diligence pouvait naître en matière délictuelle du fait de déclarations inexactes par négligence ayant causé un préjudice financier, à condition qu'il existât une relation spéciale caractérisée par une prise en charge de responsabilité par le défendeur et une confiance raisonnable de la part du demandeur.
Toutefois, Hedley Byrne comportait deux réserves substantielles qui menaçaient les demandes des acquéreurs. En premier lieu, Lord Reid et ses collègues avaient souligné qu'une prise en charge de responsabilité apparaissait généralement lorsqu'une partie s'engageait volontairement à fournir un conseil à une autre partie dont elle savait qu'elle s'y fierait. En second lieu, la banque dans Hedley Byrne s'était efficacement protégée de toute responsabilité en délivrant sa référence de solvabilité sous la mention expresse « sans responsabilité ». Les évaluateurs dans Smith comme dans Harris s'appuyèrent précisément sur ces deux branches de la jurisprudence Hedley Byrne, affirmant qu'ils n'avaient accepté de responsabilité qu'envers les seuls prêteurs et qu'ils avaient émis des clauses d'exonération de responsabilité dépourvues d'ambiguïté à l'égard des tiers acquéreurs.
Le précédent jurisprudentiel : Yianni v Edwin Evans & Sons
La confrontation concrète entre les principes de Hedley Byrne et les acquisitions immobilières des consommateurs avait été soumise pour la première fois à la High Court dans l'affaire Yianni v Edwin Evans & Sons [1982] QB 438. Dans cette espèce, le juge Park avait considéré qu'un cabinet d'évaluateurs mandaté par une building society avait une obligation de diligence délictuelle envers les acquéreurs potentiels d'une maison modeste, en dépit de l'absence de relativité contractuelle et nonobstant la documentation explicative du prêteur avertissant les acheteurs que l'évaluation ne constituait pas une expertise structurelle exhaustive.
Le juge Park fonda sa décision sur la réalité empirique des transactions immobilières résidentielles. Les éléments de preuve montraient qu'environ 90 % des acquéreurs de logements modestes ne commandaient ni expertise structurelle indépendante ni évaluation privée. Ils se fiaient plutôt au rapport de l'expert rédigé pour la building society, déduisant de l'offre de prêt hypothécaire du prêteur que le bien valait au moins le prix d'achat et n'était pas affecté de vices rédhibitoires. Le juge Park retint que les experts connaissaient cette pratique et savaient dès lors que leur travail professionnel influencerait directement la décision de l'acquéreur de s'engager dans la transaction.
Bien que la décision Yianni eût été largement saluée par les associations de consommateurs et les acheteurs de logements, son fondement théorique en common law demeurait vivement contesté. D'éminents auteurs universitaires et des assureurs en responsabilité civile professionnelle soutenaient que Yianni s'écartait de Hedley Byrne en imposant une responsabilité en l'absence de toute véritable prise en charge volontaire de responsabilité envers le demandeur. Dès lors que Yianni était une décision de première instance qui ne comportait aucune clause formelle et expresse de non-responsabilité opposée directement par l'expert à l'acquéreur, son raisonnement ne permettait pas de trancher définitivement la validité juridique des clauses d'exonération invoquées dans Smith et Harris.
L'obstacle législatif : l'Unfair Contract Terms Act 1977
L'élément législatif déterminant qui distinguait Smith v Eric S Bush des précédents jurisprudentiels résidait dans l'application de l'Unfair Contract Terms Act 1977 (UCTA). Les défendeurs dans les deux pourvois avaient inséré des clauses d'exclusion expresses dans leurs formulaires de demande et leurs rapports. Dans Smith, le formulaire de demande de prêt hypothécaire signé par Mme Smith comportait un avis indiquant que la building society déclinait toute responsabilité quant à l'exactitude de l'évaluation, assorti d'une clause d'exonération émise par l'expert précisant que le rapport était confidentiel et réservé à la building society et que l'évaluateur n'assumait aucune responsabilité envers les tiers.
La Chambre des lords devait déterminer si l'UCTA s'appliquait aux avis d'exonération extracontractuels et, dans l'affirmative, si la clause d'exonération de l'expert pouvait satisfaire à l'exigence de caractère raisonnable. Selon l'article 1(1)(b) de la loi, la négligence s'entend notamment du manquement à « toute obligation de diligence ou de compétence raisonnable en common law (à l'exclusion de toute obligation plus stricte) ». L'article 2(2) dispose qu'en cas de préjudice ou de dommage autre que la mort ou des lésions corporelles, une personne ne peut exclure ou limiter sa responsabilité pour négligence que dans la mesure où la clause contractuelle ou l'avis satisfait à l'exigence de caractère raisonnable.
Les évaluateurs soutenaient que la clause d'exonération agissait en amont pour empêcher la naissance même d'une obligation de diligence, plutôt qu'elle n'excluait une responsabilité préexistante. Selon cette interprétation, en l'absence d'obligation de diligence en common law, il n'existait aucune « responsabilité pour négligence » susceptible d'entrer dans le champ de l'article 2(2). Les acquéreurs répliquaient que les articles 11(3) et 13 de l'UCTA avaient été expressément rédigés pour faire échec à ce raisonnement circulaire en soumettant tout avis visant à exclure ou restreindre une obligation de diligence au test légal du caractère raisonnable.
L'analyse de Lord Templeman : la réalité économique de la transaction
Auteur de l'opinion principale à la Chambre des lords, Lord Templeman rejeta l'approche formaliste selon laquelle l'absence de contrat protégeait l'évaluateur de toute obligation de diligence. Il fonda son raisonnement sur les réalités pratiques et économiques du marché du logement résidentiel. Lord Templeman observa que la relation entre l'évaluateur et l'acquéreur présentait tous les traits caractéristiques de la proximité dégagés dans Donoghue v Stevenson et Hedley Byrne, puisque l'acheteur finançait l'évaluation et que l'expert savait pertinemment que l'acquéreur était la partie qui subirait un préjudice financier catastrophique en cas de rapport rédigé avec négligence.
Lord Templeman écarta l'objection théorique selon laquelle l'évaluateur n'avait pas volontairement pris en charge de responsabilité envers l'acquéreur en examinant la réalité pratique de l'opération.
L'évaluateur savait que la building society ne consentirait aucun prêt sans un rapport favorable. L'expert savait que le rapport serait communiqué à l'acquéreur ou que sa teneur lui serait divulguée. L'expert savait enfin que l'acquéreur se fierait très probablement à ces informations pour mener l'acquisition à bien. Lord Templeman en conclut qu'il était impossible de prétendre que la relation entre l'évaluateur et l'acquéreur manquait de proximité alors que l'ensemble de l'opération était financé par l'acquéreuse et réalisé à son profit.
Abordant la clause d'exonération, Lord Templeman répondit à l'argument de la défense selon lequel une telle mention intervenait en amont de toute obligation. Il affirma résolument qu'en vertu de l'UCTA, un avis qui prétend exclure ou limiter une obligation qui existerait autrement en common law relève directement du contrôle légal de l'article 2(2). Les tribunaux étaient dès lors tenus d'appliquer le test légal du caractère raisonnable, refusant ainsi de laisser les conseillers professionnels contourner le dispositif législatif voulu par le Parlement au moyen de rédactions artificielles.
Lord Griffiths : proximité, confiance légitime et avis raisonnable
Lord Griffiths livra le réexamen doctrinal le plus approfondi du principe établi par Hedley Byrne, dissipant les confusions nées autour de l'expression « prise en charge de responsabilité ». Il considéra que cette formule ne devait pas être interprétée comme exigeant un engagement subjectif et volontaire de la part du défendeur. Le droit apprécie au contraire de manière objective si la relation entre les parties justifie que la loi impose au défendeur une obligation de diligence consistant à faire preuve de la compétence et du soin raisonnables pour protéger le demandeur.
Lord Griffiths formula un examen en quatre points pour déterminer dans quels cas naît une obligation de diligence en matière de déclarations inexactes par négligence.
L'évaluateur doit savoir que son avis sera communiqué au demandeur ; cet avis doit être donné à l'occasion d'une transaction déterminée ; l'évaluateur doit savoir qu'il est hautement probable que le demandeur s'y fie sans procéder à des vérifications indépendantes ; et le demandeur doit s'y être effectivement fié à son détriment. Dans le cadre de transactions immobilières résidentielles modestes, Lord Griffiths jugea que ces quatre conditions étaient incontestablement réunies.
Examinant l'Unfair Contract Terms Act 1977, Lord Griffiths analysa l'article 13, qui prévoit que les articles 2 à 7 s'appliquent aux avis qui subordonnent la responsabilité ou sa mise en œuvre à des conditions restrictives ou onéreuses, ou qui suppriment ou compromettent tout droit ou recours. Il conclut qu'une clause d'exclusion ou un avis d'exonération émis par un professionnel dans l'exercice de son activité à l'égard d'un consommateur constituait exactement le type d'avis que le Parlement entendait encadrer au titre de l'article 2(2). En conséquence, l'expert ne pouvait s'exonérer unilatéralement de sa responsabilité pour négligence sans soumettre cet avis au contrôle judiciaire imposé par le test du caractère raisonnable.
Le test du caractère raisonnable prévu à l'article 11
Après avoir établi que l'UCTA s'appliquait à la clause d'exonération de l'expert, la Chambre des lords se pencha sur l'application de l'article 11(3) et des critères directeurs de l'annexe 2. La question légale fondamentale était de savoir s'il était équitable et raisonnable de donner effet à l'avis, compte tenu de l'ensemble des circonstances qui étaient ou auraient raisonnablement dû être connues ou envisagées par les parties lorsque la responsabilité est née. Lord Griffiths énonça quatre critères décisifs pour apprécier le caractère raisonnable des clauses de non-responsabilité professionnelle dans ce contexte :
Premièrement, le tribunal doit examiner si les parties disposaient d'un pouvoir de négociation équivalent. Dans les transactions immobilières résidentielles, le particulier qui acquiert un logement familial se trouve dans une position structurellement inégale face à un prêteur institutionnel et à un cabinet d'experts chevronné. Deuxièmement, le juge doit se demander s'il était raisonnablement envisageable pour l'acquéreur d'obtenir un conseil indépendant. Alors qu'on attend d'une entreprise commerciale achetant un bien immobilier de grande valeur qu'elle commande des expertises indépendantes, l'acheteur d'un logement modeste aux ressources limitées subit une forte contrainte économique qui le dissuade de payer deux fois des frais d'expertise.
Troisièmement, le tribunal doit évaluer la difficulté et le risque de la mission entreprise. L'inspection visuelle d'un modeste logement individuel visant à déceler les défauts structurels évidents ne constitue pas une tâche exceptionnellement complexe ou périlleuse ; il s'agit d'un travail professionnel de routine relevant du cœur de compétence de tout expert qualifié. Quatrièmement, le tribunal doit analyser les conséquences pratiques de la responsabilité, en particulier la possibilité de souscrire une assurance. Lord Griffiths releva que les experts souscrivent habituellement une assurance responsabilité civile professionnelle, dont le coût peut être réparti sur l'ensemble de leurs honoraires d'évaluation, alors qu'un défaut structurel dévastateur peut ruiner un particulier non assuré. Appliquant ces critères, la Chambre des lords jugea à l'unanimité que les clauses d'exonération dans Smith comme dans Harris échouaient au test du caractère raisonnable.
Le champ d'application explicite de la doctrine : logements modestes contre biens commerciaux
Une limite fondamentale traverse l'ensemble des discours de la Chambre des lords : la démarcation stricte entre les logements résidentiels modestes et les transactions portant sur des biens commerciaux ou de grande valeur. Les Law Lords veillèrent à ne pas consacrer un principe de portée indéfinie qui rendrait les conseillers professionnels responsables à l'égard de quiconque. Lord Templeman et Lord Griffiths insistèrent tous deux sur le fait que leur arrêt était directement lié aux réalités sociologiques et économiques du marché de l'immobilier d'habitation au Royaume-Uni.
Les Law Lords fixèrent plusieurs limites matérielles encadrant la portée de cette obligation de diligence.
Premièrement, l'obligation se limite aux logements résidentiels modestes acquis par des personnes disposant de ressources mesurées. Lorsqu'il s'agit d'une propriété résidentielle onéreuse ou d'un bien commercial, l'acheteur ne peut raisonnablement se fonder sur une évaluation hypothécaire sommaire. Deuxièmement, l'obligation ne s'applique que si l'expert sait ou devrait raisonnablement savoir que l'acquéreur potentiel ne commandera pas d'expertise structurelle indépendante. Dans le cadre commercial ou sur le marché résidentiel haut de gamme, les règles de la prudence imposent de solliciter un avis professionnel indépendant, ce qui exclut toute confiance légitime.
Troisièmement, la décision n'impose nullement de procéder à une expertise structurelle complète sous couvert d'une simple évaluation standard. L'obligation se borne strictement à la mise en œuvre d'une diligence raisonnable lors de l'inspection visuelle requise aux fins d'évaluation. L'évaluateur n'est pas tenu au niveau d'exigence d'un diagnostic complet du bâtiment, à moins qu'apparaissent des signes de danger évidents devant alerter un professionnel raisonnablement compétent sur la nécessité d'investigations complémentaires. Dans Smith, l'omission totale d'inspecter ou de vérifier des conduits de cheminée sans support constituait un manquement caractérisé, même au regard de ce niveau d'exigence restreint.
La portée dans la jurisprudence ultérieure : Caparo, Murphy et Scullion
L'arrêt Smith v Eric S Bush exerça une influence immédiate et durable sur le droit anglais de la responsabilité délictuelle. Rendu à une époque où la Chambre des lords s'éloignait du critère étendu en deux étapes d'Anns v Merton London Borough Council [1978] AC 728, Smith démontra que des actions en réparation pour pertes purement économiques pouvaient aboutir lorsqu'existaient une réelle proximité et une confiance ciblée. Lorsque la Chambre des lords rendit son arrêt de principe dans Caparo Industries plc v Dickman [1990] 2 AC 605 un an plus tard, Lord Bridge cita Smith comme l'archétype moderne d'une proximité suffisante justifiant une obligation de diligence délictuelle du fait de déclarations inexactes par négligence.
Les limites économiques et pratiques fixées dans Smith furent mises à l'épreuve dans des contentieux postérieurs. Dans Scullion v Bank of Scotland plc [2011] EWCA Civ 693, [2011] 1 WLR 3212, la Court of Appeal refusa d'étendre l'obligation issue de Smith v Eric S Bush à un investisseur locatif ayant acquis un appartement à des fins de placement. La cour retint qu'un investisseur, même particulier et inexpérimenté, se livre à une opération commerciale plutôt qu'à l'achat d'un logement familial ordinaire. Dans un tel contexte commercial, les évaluateurs sont en droit de présumer que l'investisseur prendra un conseil professionnel indépendant ou assumera les risques inhérents à l'investissement immobilier.
De même, dans Murphy v Brentwood District Council [1991] 1 AC 398, la Chambre des lords revint sur sa jurisprudence Anns et confirma que les collectivités territoriales ne sont pas tenues d'une obligation de diligence délictuelle pour prévenir un préjudice purement économique causé par une approbation négligente en matière de contrôle de la construction. Le maintien de l'autorité de Smith aux côtés de Murphy a instauré une distinction doctrinale nette : tandis que les personnes publiques exerçant des fonctions réglementaires ne sont pas tenues d'une obligation de diligence au titre de vices cachés, les professionnels privés rémunérés pour émettre des avis spécialisés sur lesquels une personne déterminée est notoirement appelée à se fonder demeurent juridiquement responsables.
L'évolution législative : de l'UCTA au Consumer Rights Act 2015
Bien que l'analyse de common law sur la proximité et la prise en charge de responsabilité dégagée dans Smith v Eric S Bush demeure une autorité contraignante, le dispositif législatif régissant les clauses d'exonération dans les transactions avec les consommateurs a fait l'objet d'une profonde modernisation au XXIe siècle. Les Unfair Terms in Consumer Contracts Regulations 1999 ont d'abord superposé les normes européennes de protection des consommateurs au droit contractuel anglais, aboutissant finalement à l'adoption du Consumer Rights Act 2015 (CRA).
En vertu du Consumer Rights Act 2015, l'encadrement des clauses et avis d'exonération de responsabilité dans les contrats et notifications de consommation a été dissocié de l'Unfair Contract Terms Act 1977. L'article 62 du CRA dispose qu'une clause abusive d'un contrat de consommation ou un avis abusif adressé au consommateur ne lie pas ce dernier. Une clause ou un avis est réputé abusif si, en contradiction avec l'exigence de bonne foi, il crée un déséquilibre significatif entre les droits et obligations des parties au détriment du consommateur. L'UCTA continue de régir les transactions purement commerciales entre entreprises, tandis que le CRA gouverne les relations entre professionnels et consommateurs.
En dépit de ces réformes législatives, les critères de fond formulés par Lord Griffiths au titre de l'article 11 de l'UCTA continuent d'éclairer l'appréciation judiciaire du caractère abusif sous l'empire de l'article 62 du CRA. Pour déterminer si l'exclusion de responsabilité d'un professionnel est opposable à un consommateur, les juridictions anglaises contemporaines examinent les mêmes facteurs fondamentaux : le pouvoir de négociation relatif, la possibilité de souscrire une assurance, la complexité de la tâche professionnelle et l'existence d'alternatives pratiques. Dès lors, le critère d'équilibre matériel formulé dans Smith v Eric S Bush demeure aujourd'hui la norme applicable aux évaluations immobilières destinées aux particuliers.
Sources et lectures complémentaires
Lisez la source primaire avec cette analyse. Vérifiez la juridiction, la date et les développements ultérieurs.
Smith v Eric S Bush ; Harris v Wyre Forest District Council [1990] 1 AC 831Source externe · S’ouvre dans un nouvel onglet Unfair Contract Terms Act 1977 (c. 50)Source externe · S’ouvre dans un nouvel onglet Hedley Byrne & Co Ltd v Heller & Partners Ltd [1964] AC 465Source externe · S’ouvre dans un nouvel onglet Yianni v Edwin Evans & Sons [1982] QB 438Source externe · S’ouvre dans un nouvel onglet